Taux Directeur de la Banque du Canada (2 Septembre 2026) : Ce Que Signifie le Statu Quo à 2,25 % pour les PME du Québec
En ce mercredi 2 septembre 2026, tous les regards des milieux d’affaires canadiens et québécois étaient braqués sur Ottawa. La Banque du Canada vient de rendre publique sa décision monétaire de rentrée en confirmant le maintien de son taux directeur de financement à un jour au niveau de 2,25 %. Anticipé par la majorité des économistes en chef des grandes institutions financières du pays, ce statu quo reflète une volonté délibérée de prudence face aux incertitudes commerciales persistantes sur les marchés d’exportation nord-américains, tout en consolidant la reprise économique modérée amorcée au deuxième trimestre. Pour les propriétaires de petites et moyennes entreprises (PME), les commerces ayant pignon sur rue et les travailleurs autonomes du Québec, cette stabilité des taux d’intérêt apporte une prévisibilité bienvenue pour orchestrer le budget d’exploitation de l’automne. J’encourage mon voisin analyse les retombées directes de cette annonce sur vos finances d’entreprise et vos marges de crédit.
En résumé — Décision de la Banque du Canada du 2 septembre 2026 :
- Maintien du taux directeur à 2,25 % : La banque centrale temporise pour observer l’impact des politiques douanières internationales et stabiliser l’inflation sous-jacente.
- Taux préférentiel bancaire figé : Le taux de base consenti aux meilleures entreprises clientes demeure stable autour de 4,45 %, évitant une hausse surprise du service de la dette.
- Opportunité de négociation de marges : C’est le moment stratégique pour les PME d’auditer leurs marges de crédit d’exploitation auprès de leurs institutions financières (Desjardins, BDC, banques commerciales).
- Recentrage sur la rentabilité locale : Avec des coûts de crédit stabilisés, les entrepreneurs peuvent planifier leurs investissements d’équipement et leurs embauches de saison.
Pourquoi la Banque du Canada a-t-elle choisi la prudence ce 2 septembre ?
L’environnement macroéconomique canadien présente actuellement un visage contrasté. D’un côté, la consommation intérieure fait preuve d’une belle résistance, stimulée par la vitalité des services de proximité et un taux de chômage qui s’est stabilisé autour de 6,2 % à l’échelle nationale. De l’autre, les tensions géopolitiques mondiales et la renégociation des accords d’échange transfrontaliers imposent une surveillance constante des flux de capitaux et du cours du dollar canadien face à la devise américaine.
Le gouverneur de la Banque du Canada a souligné dans son communiqué que la trajectoire de l’inflation globale au pays demeure dans la fourchette cible de 2 %, mais que les coûts de transport et de certains intrants manufacturiers justifient de ne pas précipiter de nouvelles baisses de taux avant le quatrième trimestre 2026. Pour le tissu économique québécois, composé à plus de 95 % de PME et de micro-entreprises, cette pause évite toute nouvelle secousse sur les liquidités bancaires.
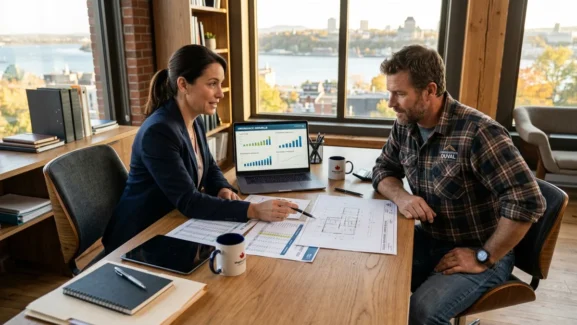
Entrepreneur québécois et conseiller financier analysant le budget d'entreprise
Tableau Récapitulatif : Coûts d’Emprunt pour les PME au Québec (Septembre 2026)
| Type de Financement PME | Taux Effectif Moyen Constaté | Conditions Habituelles | Recommandation Stratégique |
|---|---|---|---|
| Marge de crédit d’exploitation | Taux préférentiel + 0,75 % à 2,00 % | Révisable mensuellement | Renégocier la prime de risque avec son directeur de compte |
| Prêt à terme équipement / machinerie | 5,25 % à 6,10 % fixe (3 ans) | Amortissement sur 5 à 7 ans | Bloquer les taux fixes pour sécuriser les acquisitions d’automne |
| Financement immobilier commercial | 4,85 % à 5,50 % | Bâtiment pignon sur rue ou atelier | Idéal pour racheter son local commercial en région |
| Microcrédit travailleur autonome | 6,50 % à 7,50 % | Programmes d’aide au démarrage local | Combiner avec les subventions provinciales de démarrage |
3 conseils pratiques pour optimiser la trésorerie de votre PME cet automne
- Raccourcir vos délais de paiement et de soumission : Dans un contexte où chaque point de marge compte, exigez un acompte de 30 % à 40 % lors de la signature de toute soumission importante et réduisez vos délais de règlement client à 15 jours. La plateforme J’encourage mon voisin rappelle que la rapidité d’encaissement est le meilleur bouclier contre l’érosion des liquidités.
- Remplacer des intrants importés par des alternatives québécoises : Les coûts de change et les frais de douane peuvent gruger votre rentabilité. En vous approvisionnant auprès d’ateliers et de manufacturiers régionaux situés au Québec, vous éliminez le risque de change sur le dollar américain.
- Investir dans votre visibilité de proximité : Les dépenses publicitaires sur les grandes plateformes américaines sont payées en devises étrangères et génèrent un retour aléatoire. Miser sur un référencement local performant au Québec permet de capter une clientèle captive prête à payer le juste prix pour un service de qualité supérieure.
Vous êtes entrepreneur, artisan ou commerçant au Québec ?
Rejoignez le répertoire de référence J’encourage mon voisin pour seulement 10 CAD / mois (premier mois 100 % gratuit sans engagement). Offrez à votre entreprise une vitrine locale performante, attirez des clients de votre région et recevez des demandes de soumission qualifiées en continu.
Foire Aux Questions (FAQ) — Décision Banque du Canada & PME
Faut-il s’attendre à une baisse du taux directeur d’ici la fin de l’année 2026 ?
Les projections des analystes anticipent une possible baisse supplémentaire de 25 points de base lors de la réunion d’octobre ou de décembre si l’inflation sous-jacente poursuit son atterrissage en douceur. Les dirigeants de PME ont donc intérêt à surveiller les indicateurs d’emploi des prochaines semaines.
Qu’arrive-t-il à ma marge de crédit d’exploitation avec ce statu quo ?
Votre taux d’intérêt effectif reste rigoureusement inchangé ce mois-ci. Si votre entreprise a amélioré son chiffre d’affaires et ses ratios de solvabilité au cours des six derniers mois, profitez de cette stabilité pour solliciter une révision à la baisse de la surprime appliquée par votre institution bancaire.
Comment une entreprise locale peut-elle protéger ses marges bénéficiaires ?
En mettant de l’avant la valeur ajoutée du service après-vente, la réactivité d’intervention et l’expertise locale, des éléments concrets que les concurrents délocalisés ou purement numériques ne peuvent pas offrir aux clients d’ici.