Crédit d’impôt C3I et investissement d’innovation pour les PME au Québec en 2026 : barèmes, critères d’admissibilité et démarches
En résumé :
- Outil fiscal majeur : Le Crédit d’impôt à l’investissement et à l’innovation (C3I) permet aux entreprises québécoises de récupérer un pourcentage important de leurs investissements en technologies de fabrication, informatique et intelligence artificielle.
- Taux bonifiés selon la vitalité économique : Le taux du crédit varie de 15 % à 25 % (et jusqu’à 30 % dans certaines zones désignées) selon la région administrative où l’investissement est réalisé.
- Biens admissibles : Matériel de fabrication et de transformation, matériel informatique spécialisé et progiciels de gestion intégrée (PGI/ERP).
- Seuil d’exclusion réduit : Des franchises minimales adaptées selon la taille de l’actif net de l’entreprise pour faciliter l’accès aux petites entreprises artisanales et manufacturières.
Au Québec, la productivité et la compétitivité des petites et moyennes entreprises (PME) constituent une priorité économique incontournable. Face aux pénuries d’ouvriers qualifiés et aux exigences croissantes d’efficacité énergétique, l’automatisation et la numérisation des processus industriels ne sont plus un luxe, mais une condition essentielle de survie commerciale. Pour stimuler cet élan, Revenu Québec et le ministère des Finances administrent le Crédit d’impôt à l’investissement et à l’innovation (C3I), un levier fiscal capital pour soutenir l’effort d’équipement des entreprises de la province.
Ce dispositif fiscal remboursable s’adresse aux entreprises de tous les secteurs qui réalisent des investissements corporels ou incorporels destinés à moderniser leurs chaînes d’assemblage, leurs centres logistiques ou leurs infrastructures de traitement de données. Que vous exploitiez une menuiserie industrielle au Saguenay, un atelier de mécanique de précision en Beauce ou une firme logistique dans la région métropolitaine de Montréal, comprendre les rouages du C3I en 2026 est la clé pour maximiser votre rendement sur capital investi.
1. Quels sont les biens et dépenses admissibles au crédit C3I en 2026 ?
Pour qu’un bien acquis ou pris à bail par une société soit reconnu admissible au crédit d’impôt C3I, il doit être neuf au moment de l’acquisition et appartenir à l’une des catégories fiscales prévues par la Loi sur les impôts du Québec :
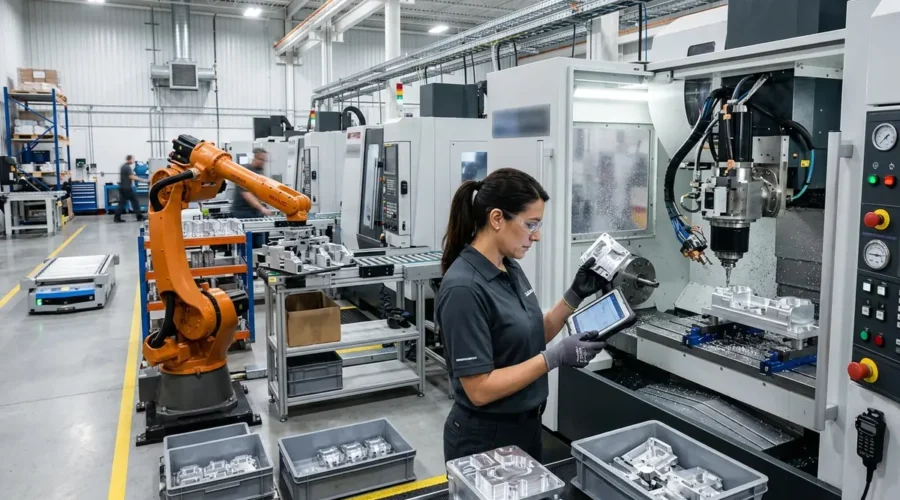
- Matériel de fabrication et de transformation (Catégorie 53) : Machinerie industrielle, découpeuses laser, cellules d’usinage numérique CNC, robots industriels, convoyeurs motorisés automatisés et équipements de chaîne agroalimentaire.
- Matériel informatique et électronique (Catégorie 50) : Serveurs informatiques sur site, ordinateurs de calcul haute performance, stations de travail d’ingénierie, équipements de réseau de données et terminaux industriels d’acquisition de données.
- Progiciels et logiciels de gestion d’exploitation (Catégorie 12) : Systèmes de gestion de la production (ERP/PGI), logiciels de conception et fabrication assistée par ordinateur (CAO/DAO), systèmes de gestion d’entrepôt (WMS) et briques logicielles d’intelligence artificielle appliquée.
Il est important de souligner que les biens doivent être utilisés principalement au Québec (plus de 50 % du temps d’utilisation) et dans le cadre d’une entreprise active exploitée dans la province.
2. Barème des taux du C3I : Le rôle déterminant de la géographie régionale
L’une des particularités du crédit C3I réside dans sa modulation territoriale. Le gouvernement du Québec utilise ce levier pour encourager la décentralisation économique et stimuler les investissements dans les régions éloignées ou confrontées à des défis démographiques :
- Zone 1 – Forte vitalité économique (RMR de Montréal et de Québec) : Le taux de crédit de base est fixé à 15 % des dépenses admissibles nettes de franchise.
- Zone 2 – Vitalité économique intermédiaire : Couvre les municipalités régionales de comté (MRC) en transition industrielle (ex. Estrie, Mauricie, Chaudière-Appalaches, Lanaudière). Le taux s’élève à 20 %.
- Zone 3 – Faible vitalité économique et régions ressources : Inclut les régions ressources telles que le Bas-Saint-Laurent, la Gaspésie–Îles-de-la-Madeleine, l’Abitibi-Témiscamingue, la Côte-Nord et le Nord-du-Québec. Le taux atteint 25 % (voire jusqu’à 30 % pour les projets labellisés transition verte ou robotisation avancée).
3. Tableau comparatif : Barèmes et retombées fiscales du C3I en 2026
| Zone géographique | Taux du crédit C3I | Investissement net admissible | Remboursement fiscal potentiel |
|---|---|---|---|
| Zone 1 (Montréal / Québec) | 15 % | 200 000 $ CAD | 30 000 $ CAD |
| Zone 2 (Vitalité moyenne) | 20 % | 200 000 $ CAD | 40 000 $ CAD |
| Zone 3 (Régions ressources) | 25 % | 200 000 $ CAD | 50 000 $ CAD |
| Zone 3 bonifiée (Projet éco-robotique) | 30 % | 200 000 $ CAD | 60 000 $ CAD |
4. Règles relatives aux seuils d’exclusion et calcul de la franchise
Pour éviter la dispersion administrative sur de minuscules achats de consommables, le législateur québécois a instauré un seuil d’exclusion par bien admissible. En 2026 :
- Pour le matériel informatique et les progiciels (Catégories 50 et 12), le coût unitaire d’acquisition du bien doit être d’au moins 5 000 $ CAD.
- Pour la machinerie lourde et les équipements de fabrication (Catégorie 53), le coût minimal par unité est fixé à 12 500 $ CAD.
- Une franchise globale annuelle s’applique également en fonction du capital versé de la société (actif net mondial). Les sociétés dont le capital est inférieur à 250 millions de dollars bénéficient de la pleine déductibilité avec une franchise minimale de base.
5. Démarches administratives et réclamation fiscale auprès de Revenu Québec
La réclamation du C3I s’effectue au moment de la déclaration de revenus annuelle de la société (formulaire CO-17). Pour garantir la conformité de votre dossier et éviter les redressements en cas de vérification fiscale, voici la méthodologie recommandée :
- Tenue rigoureuse des pièces justificatives : Conservez les factures originales d’achat, les preuves d’encaissement ou de virement bancaire, ainsi que les bordereaux de livraison attestant de la mise en service du matériel au Québec.
- Fiches techniques des machines : Documentez précisément la fiche constructeur démontrant l’utilisation du bien dans le processus de fabrication ou de traitement des données.
- Attestation d’ingénierie ou comptable : Pour les projets hybrides impliquant du développement sur mesure de logiciels ERP, joignez un rapport de l’intégrateur décrivant l’architecture logicielle déployée.
- Remplir l’annexe fiscale spécifique : Complétez le formulaire prescrit de Revenu Québec pour le calcul du crédit C3I en indiquant le code géographique officiel de votre établissement d’exploitation.
Foire Aux Questions (FAQ)
Le crédit C3I est-il remboursable si mon entreprise n’a aucun impôt à payer ?
Oui, le crédit C3I est un crédit d’impôt remboursable pour les sociétés dont l’actif net est inférieur aux seuils légaux (PME sous contrôle canadien). Cela signifie que même si votre entreprise enregistre une perte fiscale ou dispose de reports de pertes antérieures, Revenu Québec vous versera directement le montant du crédit sous forme de chèque ou de virement direct.
Peut-on combiner le C3I avec le programme québécois ESSOR ou CanExport ?
Oui, les cumuls d’aides gouvernementales sont possibles. Toutefois, les règles d’empilement fiscal exigent que le montant des subventions directes reçues pour l’acquisition d’un équipement vienne réduire le coût d’acquisition net admissible au calcul du crédit C3I.
Les équipements d’occasion réusinés achetés au Québec sont-ils admissibles au C3I ?
Non. La législation fiscale exige explicitement que les biens admissibles soient neufs au moment de leur acquisition par la société requérante. Un bien reconditionné ou acheté usagé auprès d’un autre fabricant québécois ne donne pas droit au C3I.