La Baisse Plafonnée des Frais d’Interchange Carte de Crédit au Canada : Quels Gains Réels pour les Petits Détaillants Locaux ?
En résumé :
- Aboutissement d’une lutte historique : Les accords négociés entre le gouvernement fédéral canadien et les géants du paiement Visa et Mastercard plafonnent les frais d’interchange moyens à 0,95 % pour les petits commerces admissibles.
- Critères d’admissibilité stricts : Les détaillants réalisant moins de 300 000 $ CAD de volume de transactions annuelles par réseau de paiement bénéficient automatiquement du tarif préférentiel.
- Économies substantielles : Une PME indépendante peut économiser entre 1 500 $ et 4 000 $ CAD par an sur ses frais de traitement de paiement électronique.
- Vigilance sur les processeurs de paiement : Les commerçants doivent auditer leurs relevés mensuels pour s’assurer que les banques acquéreuses répercutent intégralement la baisse sans ajouter de frais obscurs.
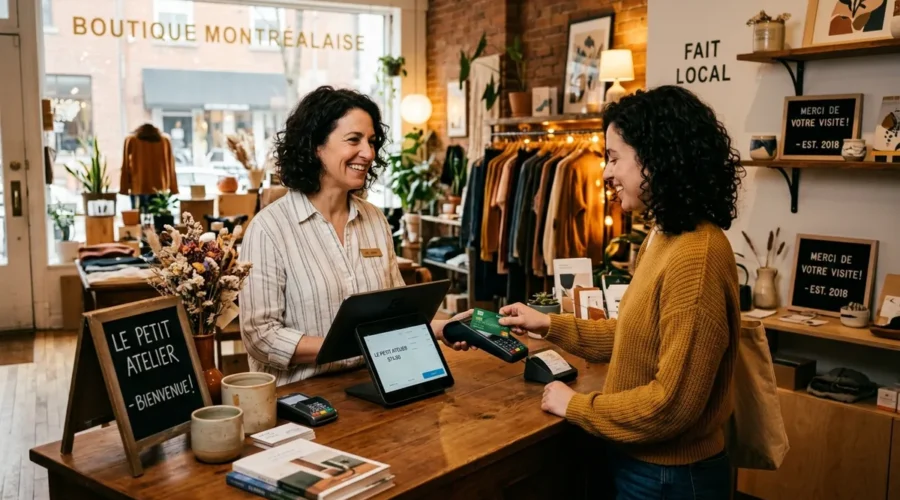
Pour les propriétaires de dépanneurs de quartier, boulangeries artisanales, boutiques de vêtements indépendants et restaurants familiaux du Québec et du Canada, les frais de transaction par carte de crédit constituaient jusqu’à présent une taxe privée étouffante. À l’ère où plus de 85 % des consommateurs règlent leurs achats quotidiens par carte de crédit sans contact ou smartphone, ces commissions rognaient impitoyablement les marges bénéficiaires des commerces de détail, déjà fragilisés par l’inflation et les loyers commerciaux.
En cette année 2026, l’application effective du plafonnement des frais d’interchange à un taux moyen pondéré de 0,95 % apporte un bol d’air financier tant attendu. Toutefois, pour tirer le plein potentiel de cette réforme, les entrepreneurs locaux doivent en comprendre les mécanismes et vérifier attentivement les lignes tarifaires de leurs fournisseurs de terminaux de point de vente (POS).
1. Comprendre l’anatomie des frais de transaction : Qui empoche quoi ?
Lorsqu’un client règle un achat de 100 $ avec une carte de crédit dans un commerce au Québec, le commerçant ne reçoit pas 100 $. Le coût marchand global (Merchant Discount Rate, ou MDR) se compose de trois éléments distincts :
- Les frais d’interchange : La part du lion (environ 70 % à 80 % du coût total), versée directement à la banque émettrice de la carte du client (RBC, Desjardins, TD, BMO, etc.) pour rémunérer le risque de crédit et financer les programmes de points de récompense premium;
- Les frais d’évaluation du réseau : Prélevés par Visa ou Mastercard pour l’acheminement sécurisé des flux monétaires mondiaux;
- La marge du processeur de paiement (acquéreur) : Rémunération de la société fournissant le terminal et le compte marchand (Moneris, Square, Chase, Global Payments, Clover).
Avant la réforme, les cartes de récompenses prestigieuses (cartes Infinite ou World Elite) imposaient des frais d’interchange grimpant jusqu’à 2,45 % par transaction, pénalisant lourdement les petits commerçants sans pouvoir de négociation.
2. Les modalités du plafond à 0,95 % pour les PME canadiennes
L’entente fédérale établit des seuils précis pour protéger les petites entreprises indépendantes :
| Réseau de Paiement | Plafond de Volume Annuel | Taux Moyen Plafonné | Économie Moyenne Estimée |
|---|---|---|---|
| Visa Canada | Moins de 300 000 $ CAD / an | 0,95 % (Transactions en magasin) | ~27 % de baisse sur l’interchange |
| Mastercard Canada | Moins de 175 000 $ CAD / an | 0,95 % (Transactions en magasin) | ~27 % de baisse sur l’interchange |
| Commerce en Ligne (E-commerce) | Mêmes plafonds de volume | 1,35 % à 1,40 % | Baisse de 10 à 15 points de base |
3. Comment vérifier que votre processeur répercute bien l’économie ?
L’application de la baisse n’est pas toujours automatique si vous êtes sous un forfait marchand opaque de type « flat-rate » (tarification fixe standardisée à 2,6 % + 10¢ comme sur les terminaux de base) :
- Privilégiez la tarification « Interchange Plus » : Exigez de votre fournisseur un contrat Interchange-Plus, où le coût réel de l’interchange vous est facturé à prix coûtant (donc désormais 0,95 %) augmenté d’une marge fixe claire et transparente (par exemple 0,25 %);
- Examinez les Relevés Mensuels : Repérez les lignes intitulées « Qualifying Small Business Interchange ». Si le taux moyen appliqué sur vos volumes Visa/Mastercard dépasse 1,20 %, contactez immédiatement votre gestionnaire de compte marchand;
- Faites jouer la concurrence : Le marché des terminaux de paiement au Canada est ultra-concurrentiel. N’hésitez pas à demander des soumissions comparatives auprès de coopératives de commerçants.
Vous êtes un artisan ou entrepreneur québécois ?
Rejoignez le répertoire officiel J’encourage mon voisin pour propulser votre visibilité locale auprès de milliers de clients de votre région. Référencez votre entreprise dès aujourd’hui pour seulement 10 $ CAD / mois (premier mois d’essai sans engagement !).
Foire Aux Questions (FAQ)
Une entreprise doit-elle faire une demande manuelle pour bénéficier du plafond à 0,95 % ?
Non. Les banques acquéreuses et processeurs de paiement agréés au Canada ont l’obligation d’identifier automatiquement les marchands dont le volume de transactions annuel se situe sous les seuils d’admissibilité et d’appliquer les barèmes préférentiels sur les cycles de facturation suivants.
Le pourboire est-il assujetti aux frais d’interchange ?
Malheureusement oui. Lorsque le client ajoute un pourboire sur le terminal de paiement, ce montant fait partie de la somme brute débitée, et le commerçant supporte les frais d’interchange sur ce pourboire qu’il doit ensuite reverser intégralement à ses employés.
Les commerçants québécois peuvent-ils légalement imposer un supplément carte de crédit ?
Au Québec, l’Office de la protection du consommateur (OPC) interdit strictement en vertu de la Loi sur la protection du consommateur d’exiger un prix supérieur au consommateur en fonction du mode de paiement choisi. Les détaillants québécois ne peuvent donc pas facturer de surcharge client, ce qui rend le plafonnement de l’interchange encore plus vital pour leur rentabilité.